Casinos con paysafecard en España: dónde funciona de verdad y cómo se cobra después
 Disponible en ES
Paysafecard tiene un truco que casi nadie te cuenta con todas las letras: sirve para meter dinero en el casino, no para sacarlo. Esa asimetría define todo lo demás. Quien busca un casino que acepte esta tarjeta prepago suele imaginar un circuito redondo (ingreso con el cupón, juego, cobro con el cupón) y se topa con que la puerta de salida es otra. Aquí está el mapa real: qué operadores con licencia DGOJ la admiten en 2026, con qué depósito mínimo, qué límites tiene el método, y cuál es la ruta de cobro cuando toca retirar las ganancias.
El mercado español es un caso particular. No es un gris regulatorio donde cualquier sitio acepta cualquier cosa: solo los operadores con dominio .es y licencia de la Dirección General de Ordenación del Juego pueden ofrecer juego con dinero real a residentes en España. Dentro de ese perímetro, paysafecard convive con Bizum, tarjetas, transferencia y monederos. Y dentro de ese perímetro, un puñado de casas la mantienen en el cajero. Esas son las que interesan.
Paysafecard en los casinos españoles: qué resuelve y qué no
Empecemos por lo que paysafecard hace bien, porque es real y es la razón por la que sigue teniendo público. Es una tarjeta prepago con un código PIN de dieciséis dígitos. Compras el cupón con dinero en efectivo (o en línea), lo llevas al cajero del casino, tecleas el PIN y el saldo aparece en segundos. No compartes el número de tu tarjeta bancaria, no das el IBAN, no dejas rastro de tu cuenta corriente en la plataforma de juego. Para quien quiere separar el ocio del extracto del banco, es una herramienta limpia.
Lo que paysafecard no hace es cobrar. En la práctica totalidad de los operadores con licencia española, la retirada por paysafecard no existe como opción. El cupón es una vía de un solo sentido: entra dinero, no sale. Cuando ganas, el casino te pide otro método a tu nombre para pagarte (transferencia bancaria, tarjeta, Bizum o un monedero como PayPal, Skrill o Neteller). Esto no es un defecto oculto ni una trampa del operador español; es la naturaleza del producto. Un cupón prepago físico no tiene «cuenta de destino» a la que devolver fondos.
Conviene aterrizar el matiz del anonimato, porque se malinterpreta constantemente. Paysafecard te hace anónimo frente al banco y frente al casino en el momento del ingreso: la plataforma no ve tus datos bancarios. Pero no te hace anónimo frente al casino como jugador. Un operador con licencia DGOJ está obligado por ley a verificar tu identidad antes de que juegues con dinero real. Da igual que pagues con un cupón comprado en el estanco de la esquina: te registras con tu nombre, tu DNI y tu fecha de nacimiento, y el sistema comprueba que no estás en el registro de autoprohibidos. El anonimato de paysafecard es bancario, no identitario. Quien busque jugar sin dar el nombre está buscando otra cosa, y esa otra cosa no vive en el mercado regulado.
Con esas tres ideas claras (ingreso ágil, cero retirada, anonimato solo bancario) el resto del panorama se entiende sin sobresaltos. Lo que queda por concretar es sencillo: en qué casas funciona la tarjeta, cuánto cuesta usarla, y cómo se organiza el cobro para que las ganancias no se queden atrapadas en un limbo.
Cómo se deposita con paysafecard paso a paso
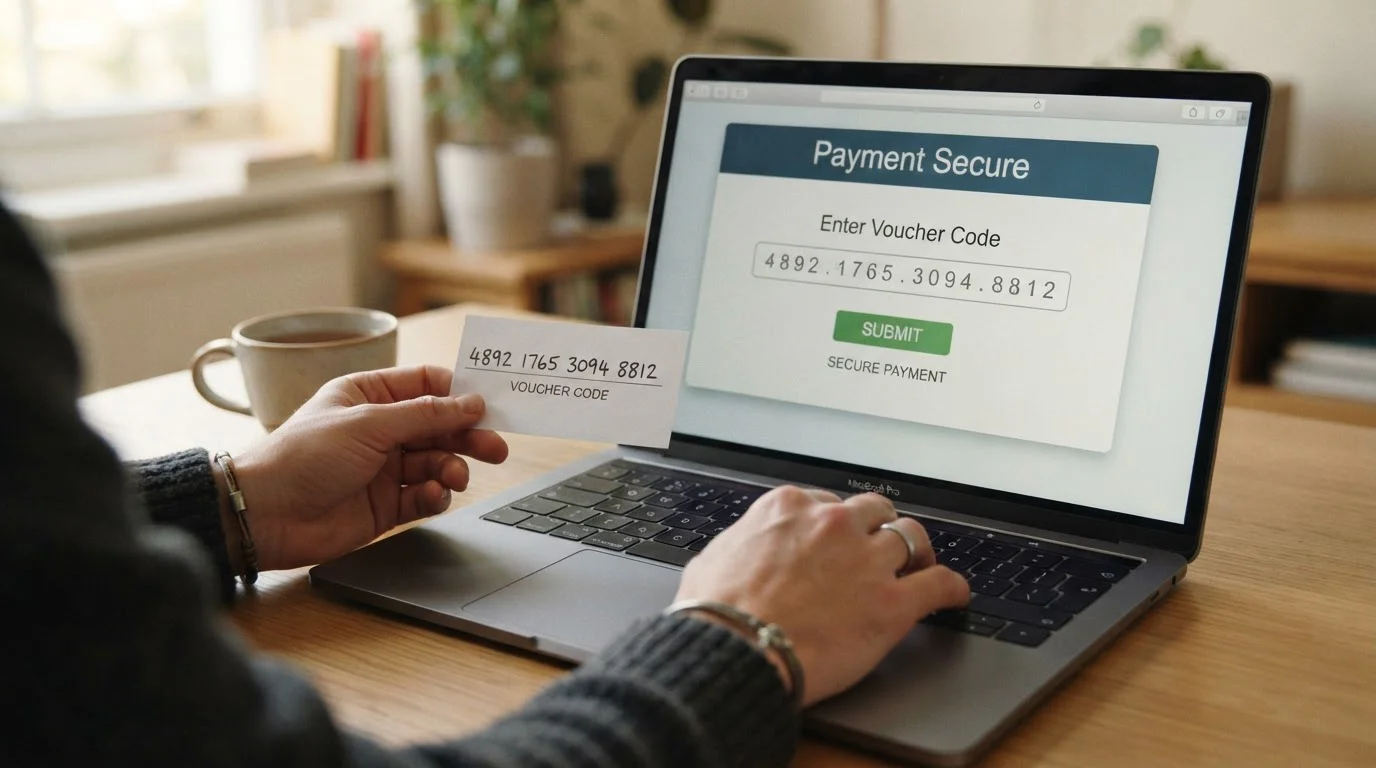
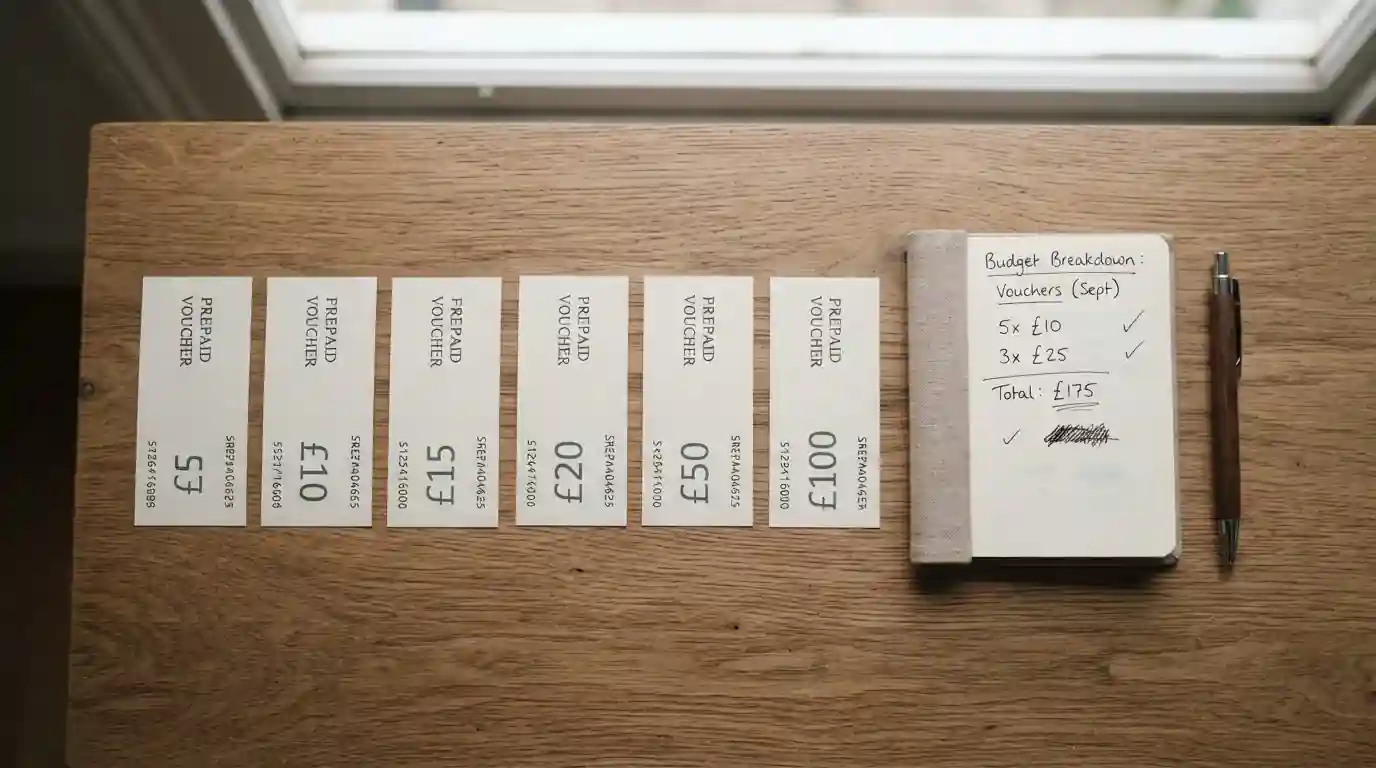
El procedimiento es de los más cortos que hay en un cajero de casino, y esa es parte de su gracia. Primero consigues el cupón. Se vende en decenas de miles de puntos físicos en España (estancos, gasolineras, quioscos, supermercados, locutorios) y también en línea a través de la web y la aplicación oficiales. Pides el importe que quieras dentro de las denominaciones disponibles, pagas, y recibes un resguardo con el PIN de dieciséis dígitos. Ese papelito (o esa pantalla) es el dinero.
Después vas al casino. Ya registrado y verificado, entras en la sección de ingresos del cajero, eliges paysafecard como método, introduces el importe a depositar y tecleas el PIN. El saldo se acredita de forma prácticamente instantánea, sin comisión por parte del operador. Si tu cupón vale más de lo que quieres ingresar de golpe, no pasa nada: el saldo no consumido queda asociado al PIN para usos posteriores. Y si necesitas ingresar más de lo que cubre un solo cupón, la mayoría de casas permiten combinar varios PIN en una misma operación. JOKERBET, por ejemplo, admite encadenar hasta diez códigos en un depósito.
Aquí va el único bloque enumerado del procedimiento, para quien quiera la versión esquemática:
- Compra el cupón por el importe deseado y guarda el PIN de dieciséis dígitos.
- Regístrate y verifica tu identidad en un casino con licencia .es (paso obligatorio antes de jugar con dinero real).
- En el cajero, elige paysafecard, indica el importe e introduce el PIN.
- Comprueba que el saldo se ha acreditado y elige otro método para futuras retiradas.
Ahora la parte que los rankings suelen saltarse: el coste de tener saldo colgado. Depositar con paysafecard es gratis, sí, pero el cupón no es eterno ni indoloro si lo abandonas. Según las condiciones oficiales del método, a partir del segundo mes se aplica una cuota de servicio mensual de cuatro euros sobre el saldo residual del cupón que no hayas gastado. Y si tienes una cuenta de paysafecard registrada sin movimientos durante doce meses, a partir del decimotercer mes se descuenta una cuota de inactividad de cinco euros mensuales. Traducción práctica: no compres un cupón de cien euros para ingresar diez y dejar noventa «para más adelante». Ese «más adelante» tiene peaje. Compra el importe que vas a usar y punto.
Una advertencia de higiene financiera que ningún operador te va a subrayar en negrita: el PIN es dinero al portador. Quien lo tenga, lo gasta. Trátalo como tratarías un billete: no lo fotografíes en grupos de mensajería, no lo dejes en un correo sin cifrar y no lo compartas «para que me lo cargues tú». Si lo pierdes antes de canjearlo, has perdido el dinero, igual que con un billete caído en la calle.
¿Tiene comisiones pagar en el casino con paysafecard?
El depósito no tiene comisión: ni el casino con licencia DGOJ ni el método cobran por ingresar. El coste aparece si dejas saldo sin usar: una cuota de cuatro euros al mes desde el segundo mes, y otra de inactividad de cinco euros mensuales tras un año sin movimientos. Ingresa lo que vayas a jugar.
Importes, límites y para qué bankroll encaja
Paysafecard nació como instrumento de gasto controlado, y eso se nota en sus cifras. El importe máximo por pago, según la página oficial de tasas y límites, se sitúa en cincuenta euros por operación cuando usas el cupón sin cuenta registrada; para importes mayores se combinan varios códigos o se recurre a una cuenta verificada. La cuenta estándar tiene un límite de carga de doscientos cincuenta euros al mes, mientras que la cuenta ampliada (verificada) trabaja con un límite anual del orden de treinta mil euros. No son cifras de gran apostador, y ahí está precisamente el punto: es dinero medido.
Del lado del casino, los mínimos de ingreso con paysafecard se mueven habitualmente entre cinco y diez euros según el operador. Los máximos por transacción dependen tanto del valor del cupón como del tope que ponga cada casa, que suele oscilar entre cien y varios cientos de euros. JOKERBET publica un rango claro de diez a seiscientos euros combinando códigos. La tabla siguiente resume los tramos habituales y para qué sirve cada uno.
| Denominación del cupón | Uso típico | A tener en cuenta |
|---|---|---|
| 10 € | Ingreso mínimo en casi cualquier casa; probar una tragaperras sin exponerte | Cubre el mínimo de la mayoría de operadores |
| 25 € | Sesión corta de fin de semana con bankroll acotado | Un solo cupón, sin combinar |
| 50 € | Tope de una operación estándar sin cuenta registrada | Máximo por pago habitual del método |
| 100 € y combinaciones | Bankroll mensual planificado; combinar varios PIN | Vigila el límite de 250 €/mes de la cuenta estándar |
Aquí entra un dato que conviene tener en el radar aunque todavía no te afecte del todo. España está reforzando el control del gasto en juego online con el Real Decreto 520/2026, de 24 de junio de 2026, que introduce límites de depósito conjuntos por jugador, es decir, sumados entre todos los operadores en los que juegas y no calculados casa por casa como hasta ahora. Los topes por defecto vigentes son de seiscientos euros al día, mil quinientos a la semana y tres mil al mes por operador; el nuevo esquema conjunto fija setecientos euros diarios, mil setecientos cincuenta semanales y tres mil trescientos por cada cuatro semanas, y será aplicable a partir del 25 de marzo de 2027 tras un periodo de pruebas. ¿Qué tiene que ver esto con paysafecard? Que el método encaja de forma natural con esa filosofía: si ya de por sí compras un cupón de importe cerrado, tienes un freno físico al gasto antes incluso de que la regulación te lo imponga. El cupón es tu propio límite de depósito, hecho de papel.
Para un bankroll pequeño (jugar con veinte o treinta euros al mes, sin dramas) paysafecard es de lo más cómodo que hay: compras lo justo, no expones la cuenta bancaria y no hay forma de «recargar sin darte cuenta» porque cada ingreso exige un cupón nuevo. Para un perfil de mayor volumen, la tarjeta se queda corta y empieza a estorbar: los límites mensuales de la cuenta estándar y el máximo por operación obligan a combinar cupones sin parar. En ese caso, paysafecard deja de ser una comodidad y pasa a ser una fricción.
¿Cuánto dinero puedo cargar en paysafecard al mes?
Con una cuenta estándar de paysafecard, el límite de carga ronda los doscientos cincuenta euros al mes, y el máximo por pago suele ser de cincuenta euros sin cuenta registrada. Si la verificas y amplías, el tope pasa a un límite anual de treinta mil euros. Para grandes importes, el cupón deja de ser práctico.
Los casinos con licencia DGOJ que aceptan paysafecard
Aquí está el núcleo del asunto. No todos los operadores con licencia .es mantienen paysafecard en el cajero (bastantes la han retirado en favor de Bizum y tarjeta), así que la lista real es más corta de lo que sugiere el marketing. Estas son las casas donde la tarjeta prepago funciona hoy para ingresar, con licencia DGOJ verificable por su dominio .es. La tabla ordena lo esencial; debajo, cada operador tiene su ficha con lo que de verdad lo distingue.
| Operador | Licencia | Retirada por paysafecard | Depósito mínimo | Rasgo distintivo |
|---|---|---|---|---|
| PlatinCasino | DGOJ (.es) | No | 10 € | Gran sala en vivo, ~18 mesas |
| Casino777 | DGOJ (.es) | No | 10 € | Ruletas Evolution y Playtech, 9+ métodos |
| Luckia | DGOJ (.es) | No | 5 € | Red física para cobrar en local |
| PlayUZU | DGOJ (.es) | No | 10 € | Giros sin requisito de apuesta |
| Casino Gran Madrid Online | DGOJ (.es) | No | 10 € | Respaldo de casa física de Madrid |
| Casino Barcelona | DGOJ (.es) | No | 10 € | Póker, torneos y marca patrimonial |
| LeoVegas | DGOJ (.es) | No | 10 € | Aplicación móvil de referencia |
| JOKERBET | DGOJ (.es) | No | 10 € | 10–600 €, hasta 10 códigos, cobro JOKERCASH |
| AdmiralBet | DGOJ (.es) | No | 5 € | Marca del grupo Novomatic |
| Yaass Casino | DGOJ (.es) | No | 5 € | Operador reciente, cajero ágil |
La columna de retirada dice «No» en todas las filas, y no es un error de la tabla: es el mensaje central repetido en formato rejilla. Ninguna de estas casas te devuelve las ganancias al cupón. El cobro va siempre por otra vía.
PlatinCasino
PlatinCasino opera en España bajo licencia DGOJ con dominio .es y forma parte de un grupo internacional de largo recorrido en el sector del ocio y el juego. Su catálogo es de los amplios: miles de tragaperras, mesas de ruleta y blackjack, y una de las salas en vivo más nutridas del segmento español, con del orden de dieciocho mesas activas que cargan sin tirones incluso en el navegador móvil. El depósito mínimo se sitúa en diez euros, y paysafecard convive en el cajero con tarjeta, transferencia y monederos electrónicos.
Para quien deposita con paysafecard, PlatinCasino encaja especialmente bien si el plan es jugar en vivo. La variedad de mesas justifica la casa, y el ingreso instantáneo del cupón permite sentarse en una ruleta en directo casi sin espera. El bono de bienvenida suele articularse como un porcentaje sobre el primer ingreso hasta un tope de un par de cientos de euros, a veces con giros añadidos. Un apunte realista: ese «regalo» de bienvenida arrastra los requisitos de apuesta de siempre, así que conviene leer el rollover antes de dejarse llevar por la cifra grande del banner. La casa no es una ONG.
Casino777
Casino777 es un operador histórico en el mercado español, con licencia DGOJ y dominio .es, perteneciente a un grupo europeo con solera en el juego. Su seña de identidad es la ruleta y el directo: trabaja con proveedores de primera fila como Evolution y Playtech, lo que se traduce en salas en vivo con rondas rápidas y una variedad de mesas que pocos igualan. El depósito mínimo es de diez euros y paysafecard aparece junto a más de una decena de métodos, incluidos Bizum, Google Pay, tarjetas, PayPal, Skrill, Neteller y transferencia.
Lo que lo hace recomendable para el usuario de paysafecard es la combinación de ingreso instantáneo y cobro relativamente ágil por las vías alternativas, con algunos métodos procesando en cuestión de horas. El bono de bienvenida ronda el cien por cien del primer ingreso hasta un tope de entre ciento cincuenta y doscientos euros, con un requisito de apuesta que en su documentación figura en torno a cuarenta veces. Ese rollover x40 es de los serios: si activas el bono, sabes que tienes trabajo por delante antes de ver ese dinero como retirable. Para el jugador de ruleta que valora catálogo en directo por encima de la promoción, Casino777 es una apuesta sólida.
Luckia
Luckia es una marca española de pura cepa, con licencia DGOJ, dominio .es y algo que casi ningún competidor online tiene: una red física de locales de apuestas y salas de juego repartida por el país. El depósito mínimo arranca en cinco euros, de los más bajos de esta lista, y paysafecard funciona sin fricción para ingresar. El catálogo cubre tragaperras, mesas y apuestas deportivas bajo el mismo paraguas.
El rasgo que separa a Luckia del resto es precisamente esa hibridación entre lo online y lo presencial. Para quien deposita anónimo con un cupón y luego quiere cobrar sin más papeleo digital, la posibilidad de gestionar operaciones en un establecimiento físico es una ventaja concreta, no un adorno. Es la casa natural para el perfil que desconfía un poco de la banca en línea y prefiere que haya un mostrador de carne y hueso al otro lado. El mínimo de cinco euros, además, la hace ideal para probar sin comprometer bankroll.
PlayUZU
PlayUZU juega en España con licencia DGOJ y dominio .es, y se ha construido una reputación a base de un discurso poco habitual en el sector: transparencia en las promociones. Su reclamo más conocido son los giros sin requisito de apuesta, es decir, lo que ganas con ellos es tuyo sin tener que apostarlo cuarenta veces primero. Tiene, además, una página propia dedicada a paysafecard, señal de que el método no es un añadido de última hora sino parte estable de su cajero.
Para el usuario de la tarjeta prepago, PlayUZU ofrece ingreso inmediato y un enfoque en la privacidad que casa bien con la filosofía del cupón. El depósito mínimo es de diez euros. Su punto fuerte es para quien está harto de la letra pequeña: si el rollover abusivo te ha quemado en otras casas, aquí la propuesta de valor es exactamente esa, menos trampas en los bonos. No es que regalen nada (nadie regala nada en esto), pero al menos las condiciones son más legibles de lo habitual.
Casino Gran Madrid Online
Casino Gran Madrid Online es la extensión digital de uno de los casinos físicos más reconocidos de la capital, con licencia DGOJ y dominio .es. Ese linaje pesa: para el jugador conservador que asocia confianza con una casa de toda la vida, tener detrás una sala física de prestigio es un argumento de peso. Acepta paysafecard para depositar, con un mínimo de diez euros, y presume de uno de los bonos de bienvenida más generosos del grupo, con topes que llegan a rondar los trescientos euros.
En las comparativas del sector, la casa suele puntuar alto (del orden de 8,6 sobre 10 en rankings de retirada rápida), lo que indica que, aunque paysafecard no sirva para cobrar, las vías alternativas de retirada funcionan con solvencia. Es la opción para quien quiere el respaldo de una marca institucional sin renunciar a la comodidad del cupón para ingresar. El catálogo cubre lo esperable en una casa completa: tragaperras, mesas y directo.
Casino Barcelona
Casino Barcelona lleva al terreno online el nombre de una de las salas físicas más emblemáticas de España, con licencia DGOJ y dominio .es, dentro de un grupo hotelero y de ocio de larga trayectoria. Integra paysafecard junto a otros monederos prepago y métodos convencionales, con un mínimo de diez euros. Su catálogo destaca por la oferta de póker y torneos, un terreno donde no todas las casas del mercado español compiten con tanta ambición.
Para el usuario de paysafecard, Casino Barcelona es la elección del jugador que quiere algo más que tragaperras. Si el póker o los torneos entran en tu plan, esta casa tiene profundidad de mesa y una marca patrimonial que da tranquilidad. El ingreso con el cupón es tan ágil como en el resto, y el cobro se canaliza por transferencia, tarjeta o monedero a tu nombre. Marca de peso, oferta amplia y esa pátina de casino «de verdad» que a mucha gente le sigue importando.
LeoVegas
LeoVegas opera en España con licencia DGOJ y dominio .es, y pertenece a un grupo internacional integrado hoy en un gigante del entretenimiento y los casinos. Su fama viene del móvil: durante años se le ha llamado el rey del juego en el teléfono, y la etiqueta no es gratuita, porque su aplicación y su versión móvil son de las mejor resueltas del sector. Integra paysafecard entre los monederos prepago disponibles, con un mínimo de diez euros.
Aquí está el encaje evidente: si buscas un casino con paysafecard para jugar desde el móvil, LeoVegas es la respuesta corta. La experiencia táctil, la velocidad de carga y la organización del catálogo están pensadas para la pantalla pequeña, no adaptadas a regañadientes desde el escritorio. El bono de bienvenida suele rondar el cien por cien del primer ingreso hasta cien euros, con giros añadidos. Para el que vive en el teléfono y quiere ingresar con un cupón sin sacar la tarjeta bancaria, la combinación es difícil de mejorar.
JOKERBET
JOKERBET es un operador con licencia DGOJ y dominio .es que destaca por algo poco común: publica sus condiciones de paysafecard con claridad, en lugar de esconderlas en la letra pequeña del cajero. Acepta depósitos con la tarjeta prepago de diez a seiscientos euros, permite combinar hasta diez códigos en una misma operación y no aplica ninguna comisión por ingresar. Tiene, además, página propia dedicada al método.
El rasgo que lo distingue es su sistema de cobro en establecimiento físico, JOKERCASH, que permite retirar en local además de por transferencia bancaria o tarjeta. La retirada por paysafecard, como en el resto, no está disponible, y la casa lo dice sin rodeos. Para el jugador que valora la transparencia (saber de antemano el rango de importes, la ausencia de comisiones y las vías exactas de cobro), JOKERBET es de los pocos que ponen las cartas boca arriba antes de que preguntes. Esa honestidad operativa vale más de lo que parece en un sector aficionado a la ambigüedad.
Sobre las dos casas restantes de la tabla conviene ser franco. AdmiralBet, marca del grupo Novomatic con licencia DGOJ, admite paysafecard con un mínimo de cinco euros, pero su información pública sobre el método más allá de ese dato es escasa; la prueba directa con una cuenta registrada sigue siendo la vía más fiable para conocer sus condiciones exactas. Yaass Casino, operador con licencia .es más reciente, también acepta paysafecard desde cinco euros con un cajero ágil, aunque su juventud en el mercado significa que el historial de opiniones es todavía corto. Ambos entran en la tabla porque cumplen el requisito básico (licencia DGOJ y paysafecard en el cajero), pero no reciben aquí el mismo desarrollo que las casas con perfil más asentado.
¿Cuál es el depósito mínimo con paysafecard en los casinos españoles?
Depende del operador, pero el rango habitual va de cinco a diez euros. Casas como Luckia, AdmiralBet o Yaass admiten ingresos desde cinco euros, mientras que PlatinCasino, Casino777, PlayUZU, LeoVegas, Casino Gran Madrid Online, Casino Barcelona y JOKERBET fijan el mínimo en diez. Un cupón de diez euros cubre el mínimo en cualquiera de ellas.
Cobrar las ganancias cuando has depositado con paysafecard
Aquí se separa lo útil de lo puramente decorativo. Has ingresado con el cupón, has jugado, has ganado. ¿Ahora qué? La respuesta corta ya la conoces: no cobras con paysafecard. La respuesta larga es la que importa, porque la fricción está en los detalles.
Cuando pides una retirada, el casino con licencia DGOJ te exige un método de cobro a tu nombre. No vale un cupón anónimo comprado en el estanco; hace falta una cuenta bancaria, una tarjeta, un Bizum o un monedero registrado con tus datos. Y aquí aparece la primera fricción operativa: si depositaste con paysafecard precisamente para no dar tus datos bancarios, en el momento del cobro vas a tener que darlos igual. El anonimato del ingreso no se prolonga a la salida. La normativa antiblanqueo obliga a que el dinero que sale del casino vaya a una persona identificada, y esa persona eres tú, con papeles.
La segunda fricción es más sutil. Muchos operadores aplican la regla de «cobra por donde ingresaste» para la parte del depósito, y solo permiten métodos alternativos para las ganancias que exceden lo depositado. Como paysafecard no admite devolución, esa regla se relaja por fuerza: el casino te deja elegir otra vía desde el principio. Pero eso implica que el método de cobro que elijas tendrá que pasar su propia verificación (una tarjeta a tu nombre, una cuenta cuyo titular coincida con el del casino), y ese trámite lleva su tiempo la primera vez. Conviene tenerlo resuelto antes de ganar, no después.
Las rutas de cobro más habituales cuando has depositado con paysafecard son la transferencia bancaria (segura, algo más lenta, de uno a tres días hábiles según la casa), la tarjeta, Bizum (rápido y muy extendido en España) y los monederos como PayPal, Skrill o Neteller (de los más ágiles cuando están disponibles). Algunas casas ofrecen singularidades: Luckia y JOKERBET permiten cobrar en establecimiento físico, lo que cierra el círculo para quien empezó en efectivo con un cupón y quiere terminar en efectivo por ventanilla.
El consejo de fondo es planificar el cobro el día que abres la cuenta, no el día que ganas. Verifica desde el principio el método por el que vas a retirar, ten la documentación lista y no dejes que la euforia de una buena racha se estrelle contra un formulario de verificación que podías haber resuelto una semana antes. El casino no tiene ninguna prisa en pagarte; tú sí en cobrar. Esa asimetría de intereses la ganas con preparación.
¿Se puede retirar dinero de un casino con paysafecard en España?
En la práctica, no. La inmensa mayoría de operadores con licencia DGOJ no admiten paysafecard como método de retirada, porque el cupón prepago no tiene cuenta de destino a la que devolver fondos. Para cobrar tendrás que usar otra vía a tu nombre: transferencia bancaria, tarjeta, Bizum o un monedero electrónico como PayPal.
Seguridad, licencia y el «anonimato» real de paysafecard
Volvamos sobre el anonimato, porque merece un bloque propio y porque es donde más gente se hace ilusiones equivocadas. Paysafecard es un método seguro en un sentido muy concreto: no expone tus datos bancarios a la plataforma de juego. Compras el cupón, tecleas el PIN, y el casino nunca ve tu IBAN ni el número de tu tarjeta. Frente al riesgo de que una filtración de datos del operador comprometa tu cuenta bancaria, el cupón es un cortafuegos real. Ese es su valor de seguridad, y es legítimo.
Lo que no es paysafecard es una capa de invisibilidad frente al casino. Un operador con licencia DGOJ está obligado por la Ley 13/2011 y su desarrollo a verificar la identidad de cada jugador antes de permitirle jugar con dinero real. El Sistema de Verificación de Identidad comprueba tus datos contra fuentes oficiales, y el registro se cruza con el Registro General de Interdicciones de Acceso al Juego, la lista de personas que han pedido autoexcluirse o que tienen prohibido el acceso al juego. Pagar con un cupón no te salta ninguno de esos controles. Te registras con tu nombre real, tu documento y tu fecha de nacimiento, exactamente igual que si pagaras con tarjeta.
Así que la fórmula honesta es esta: paysafecard te da anonimato bancario, no anonimato de jugador. El banco no ve que juegas (porque el movimiento en tu cuenta es «compra en un punto de venta», no «ingreso en casino»), y el casino no ve tu banco. Pero el casino sabe perfectamente quién eres. Quien busca jugar sin identificarse está buscando un casino sin licencia española, y eso es salir del perímetro regulado, con todo lo que implica en cuanto a protección, resolución de disputas y garantía de cobro. Dentro del mercado .es, el anonimato total no existe, y es una buena noticia: significa que hay un regulador al que reclamar si algo va mal.
Sobre la fiabilidad de las casas, el criterio es simple y no admite atajos: licencia DGOJ y dominio .es. Cualquier sitio que acepte paysafecard pero no tenga licencia española queda fuera, por muy atractivo que pinte el bono. La licencia es lo que te da un marco legal, límites de depósito, herramientas de juego responsable y un organismo público detrás. Un cupón de paysafecard en un casino sin licencia no compra seguridad; solo cambia el método con el que expones tu dinero a un operador sin control.
Esa diferencia se vuelve tangible el día que hay un problema. Si un casino con licencia .es se demora en pagarte, te bloquea una retirada sin motivo claro o incumple sus propias condiciones, tienes a quién acudir: primero al servicio de atención del operador, y si no hay solución, una reclamación ante la propia DGOJ, que puede sancionar a la casa. Ese recurso, que parece un tecnicismo mientras todo va bien, es exactamente lo que compras al quedarte dentro del perímetro regulado. En un operador sin licencia española, tu única «reclamación» posible es un correo educado al que nadie está obligado a responder. Cuando has ingresado con un cupón anónimo, esa red de seguridad importa todavía más, porque no hay un cargo bancario que puedas disputar con tu entidad: el dinero salió en efectivo del estanco y su rastro termina en el casino.
¿Es realmente anónimo jugar con paysafecard si el casino me pide verificar la identidad?
Es anónimo frente al banco, no frente al casino. Paysafecard evita que compartas tus datos bancarios con la plataforma, pero cualquier operador con licencia DGOJ está obligado a verificar tu identidad antes de jugar con dinero real, mediante el Sistema de Verificación de Identidad. Te registras con nombre, documento y fecha de nacimiento reales igualmente.
Bonos y promociones pagando con paysafecard
La duda es recurrente y razonable: hay métodos de pago que quedan excluidos de los bonos de bienvenida (el caso clásico es alguna cartera electrónica que la casa deja fuera de la promoción), así que quien ingresa con paysafecard se pregunta si va a perder el «regalo» de bienvenida por elegir el cupón. La respuesta general es tranquilizadora: paysafecard suele ser un método elegible para el bono en los casinos con licencia española que la aceptan. No es uno de los métodos habitualmente vetados.
Dicho esto, el matiz importa más que la regla. El bono aplica, pero las condiciones del bono son las mismas de siempre, y ahí es donde el jugador novato se pega el golpe. El requisito de apuesta (las veces que tienes que jugar el importe del bono antes de poder retirarlo) no cambia por pagar con paysafecard. Un bono del cien por cien hasta doscientos euros con un rollover de cuarenta veces significa que tienes que apostar miles de euros en juego antes de que ese «obsequio» se convierta en dinero retirable. El método de ingreso es irrelevante para esa cuenta. Lee el requisito de apuesta, la ponderación de juegos (las tragaperras suelen contar al cien por cien, las mesas mucho menos) y la caducidad, y decide con esos números delante, no con la cifra del banner.
Un apunte sobre los bonos sin depósito y los códigos promocionales, que aparecen mucho en las búsquedas. Existen, pero son la excepción y suelen ser modestos: unos pocos euros o un puñado de giros para probar la casa. No dependen del método de pago, porque por definición no exiges ingreso para reclamarlos. Si tu objetivo es cazar un bono sin depósito, paysafecard no te da ninguna ventaja ni desventaja; el bono va por otro carril. Y como siempre, esos giros «gratis» traen su propia letra pequeña de requisitos antes de que lo ganado sea tuyo.
¿Puedo reclamar el bono de bienvenida si ingreso con paysafecard?
En general, sí. Paysafecard suele ser un método elegible para el bono de bienvenida en los casinos con licencia DGOJ que la aceptan, a diferencia de algunos monederos que quedan excluidos. Eso sí, el requisito de apuesta y las condiciones del bono son los mismos que con cualquier otro método: léelos antes de activarlo.
A qué se juega: tragaperras, ruleta y mesas en vivo
Una vez el saldo está en la cuenta, paysafecard desaparece de la ecuación: juegas exactamente igual que si hubieras ingresado con tarjeta. El cupón no limita el catálogo. Aun así, tiene sentido repasar a qué se dedica el dinero, porque el tipo de juego condiciona cuánto dura el bankroll y cómo se comporta un ingreso pequeño.
Las tragaperras son el destino natural del depósito modesto. Un ingreso de diez o veinte euros con un cupón da para un buen rato en máquinas de apuesta baja, y es donde el jugador de bankroll ajustado encuentra más sesiones por euro. La ruleta y el blackjack, en sus versiones de mesa y sobre todo en vivo, son el otro gran atractivo: casas como Casino777 y PlatinCasino han hecho del directo su bandera, con salas de proveedores punteros que reparten en tiempo real. El casino en vivo pide algo más de bankroll para aguantar la varianza de las mesas, así que ahí el cupón de cincuenta euros trabaja mejor que el de diez.
Sobre el móvil, poco misterio: prácticamente todas estas casas funcionan en el navegador del teléfono, y varias tienen aplicación dedicada. LeoVegas es la referencia en experiencia táctil, pero PlatinCasino y el resto cargan sin problema en pantalla pequeña. Ingresar con paysafecard desde el móvil es idéntico al proceso de escritorio: eliges el método, tecleas el PIN y listo. Para el que juega en el metro o en el sofá con el teléfono, no hay penalización por usar el cupón.
Hay una virtud silenciosa en depositar poco con paysafecard: convierte cada sesión en una decisión consciente. Como no hay recarga automática ni tarjeta guardada, cuando se acaba el saldo tienes que levantarte, comprar otro cupón y volver. Esa pequeña barrera física es, para muchos, el mejor freno al juego impulsivo que existe. No es una herramienta de juego responsable oficial, pero funciona parecido.
¿Qué hago si me sobra saldo en el cupón de paysafecard?
El saldo no gastado queda asociado al PIN y puedes usarlo después. Pero no lo dejes indefinidamente: desde el segundo mes se aplica una cuota de cuatro euros mensuales sobre el saldo residual. Lo sensato es comprar cupones por el importe que vas a jugar y consumir el saldo pronto, sin acumular restos que se erosionan solos.
Paysafecard frente a Bizum y otras vías, y cómo elegir casino
En España, el rival natural de paysafecard no es una cartera electrónica internacional, es Bizum. Y la comparación es instructiva porque resuelven necesidades opuestas. Bizum es inmediato, gratuito, está en el móvil de casi todo el mundo y, a diferencia del cupón, sí permite cobrar en bastantes casas: es bidireccional. Su contrapartida es que va ligado a tu cuenta bancaria y a tu número de teléfono, con lo que el anonimato bancario desaparece. Paysafecard es lo contrario: no cobra, pero blinda tus datos y te obliga a un gasto medido de antemano.
La elección, entonces, no es «cuál es mejor» sino «para qué». Si tu prioridad es la privacidad frente al banco y el control estricto del gasto, y no te importa cobrar por otra vía, paysafecard es tu método. Si lo que quieres es agilidad total en los dos sentidos y te da igual que el movimiento aparezca en tu cuenta, Bizum gana. Muchos jugadores españoles acaban usando los dos: paysafecard para ingresar con cabeza y Bizum o transferencia para cobrar. No es incoherencia, es sentido común aplicado a las virtudes de cada uno.
Frente a las tarjetas y los monederos internacionales, paysafecard mantiene su nicho por la misma razón de siempre: es el único método verdaderamente «de efectivo» del cajero, el que no necesita ni banco ni cuenta previa. Skrill, Neteller o PayPal son más versátiles y cobran, pero exigen abrir y verificar una cuenta más. Para el ingreso puntual, sin ataduras, el cupón sigue ganando en simplicidad.
A la hora de elegir casino con paysafecard, los criterios que de verdad pesan son cuatro, por orden. Licencia DGOJ, sin excepción: es la línea que separa el juego protegido del que no lo está. Que el método esté realmente activo en el cajero, porque algunas casas lo anuncian y luego lo han retirado; comprueba la sección de ingresos antes de registrarte. Depósito mínimo acorde a tu bankroll: cinco euros en Luckia o AdmiralBet si quieres probar con poco, diez en el resto. Y una ruta de cobro cómoda para ti, ya que vas a retirar por otra vía: mira qué métodos de retirada ofrece y cuánto tardan antes de comprometer nada.
Sobre los «nuevos casinos con paysafecard» que tanto se buscan, una nota de prudencia. Que un operador sea reciente no lo hace mejor ni peor por sí mismo; lo que cuenta es la licencia y las condiciones. Un casino nuevo con licencia DGOJ, como Yaass, es tan legal como uno veterano, pero su historial de pagos y atención está por escribir. La novedad tiene su atractivo (interfaces frescas, promociones de lanzamiento), pero no compensa la falta de rodaje si lo que buscas es fiabilidad al cobrar. En un método donde el cobro ya va por vías alternativas, la solvencia de la casa importa el doble.
El resumen práctico cabe en una frase: paysafecard es un método de entrada excelente para el jugador que quiere privacidad y control, siempre que asuma desde el principio que la salida va por otro sitio. Elige una casa con licencia DGOJ que lo tenga activo, ingresa el importe que vas a jugar, ten el cobro preparado de antemano, y el cupón cumplirá su función sin sorpresas. Lo demás es leer la letra pequeña de los bonos, que esa nunca cambia.
Métodos de depósito casinos online España 2026 | PayCasino ES
Contenido creado por el equipo de «PayCasino»